Últimos artículos
El Área de los Tres Estados
2026-09-15
La serie de animación Phineas and Ferb estaba ambientada principalmente en un lugar ficticio de Estados Unidos conocido como el Área de los Tres Estados, en mayúsculas. El doctor Doofenshmirtz, científico loco y antagonista (por llamarlo de alguna manera) de la serie, solía presentar planes disparatados para hacerse con el control de toda el Área de los Tres Estados, que es algo que contrasta cómmicamente con los planes de dominación mundial de otros científicos locos de la ficción, tanto por el reducido alcance geográfico de las aspiraciones del pérfido doctor como por la insistencia en el carácter excepcional de la zona, cuando en Estados Unidos las áreas de tres estados se cuentan por las decenas. Como bien podemos deducir al observar azulejos cuya colocación dista de lo exquisito, un trifinio (un punto en el que coinciden tres regiones geográficas) es mucho más fácil de obtener que un cuatrifinio (un punto en el que coinciden cuatro regiones geográficas), no hablemos ya de puntos con mayor complejidad geográfica.
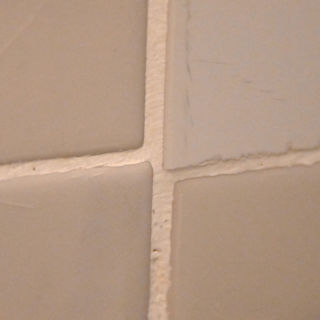
¿Área de los cuatro azulejos o dos áreas de los tres azulejos?
Categorías: Animación
Permalink: https://sgcg.es/articulos/2026/09/15/el-area-de-los-tres-estados/
La impunidad de OpenAI
2026-09-13
OpenAI, una de las grandes empresas estadounidenses de inteligencia artificial y que de open tiene muy poquito, lleva un tiempo inmersa en escándalos de ataques informáticos. En julio se supo de la intrusión por parte de OpenAI en los sistemas de la empresa franco-estadounidense Hugging Face, que también se dedica al negocio de la inteligencia artificial. También se ha sabido que en mayo realizó cientos de ediciones diarias en una wiki alemana, DseWiki, con las que agentes de OpenAI compartieron información sobre cómo saltarse restricciones de seguridad. Adicionalmente, se ha sabido que, también en mayo, OpenAI inyectó cientos de bibliotecas con código malicioso en RubyGems, el principal repositorio de bibliotecas del lenguaje de programación Ruby.
Estos ataques, lejos de estar orquestados por agentes de inteligencia artificial listísimos que no podemos comprender ni controlar, una versión alienígena de unos hijos adolescentes rebeldes, tienen responsables humanos que han dirigido unas máquinas que realizan las funciones para las que están diseñadas. Hay unos responsables humanos que se benefician de la publicidad sobre la capacidad de sus sistemas y que, como vivimos en una línea temporal estupidísima, están saliendo impunes de la comisión de delitos informáticos.
Categorías: Actualidad, Derechos, Informática
Permalink: https://sgcg.es/articulos/2026/09/13/la-impunidad-de-openai/
El sol verde
2026-08-31
¡No es fácil encontrar una estrella verde! Las estrellas emiten radiación electromagnética con un espectro que, aunque no es exactamente el de un cuerpo negro ideal, se le parece lo bastante como para que, sea cual sea la temperatura, la radiación en la banda del color verde venga acompañada de suficiente potencia en otras bandas del espectro visible como para que el color resultante, con permiso de Zubeneschamali, lo que se dice verde, no sea. La siguiente figura tendría que dejar clara la inviabilidad de un cuerpo negro de color verde:
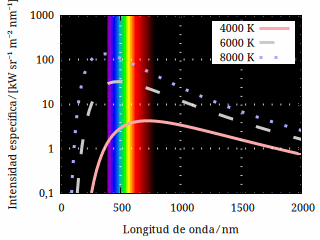
Espectro de cuerpo negro en función de la longitud de onda para
varias temperaturas.
En el cómic Supergirl: Woman of Tomorrow y su adaptación cinematográfica Supergirl, la titular superheroína pasa por un planeta iluminado por un sol de color verde. La física de este universo de ficción, obviamente, no es la del mundo real.
Categorías: Cine, Cómic, Física
Permalink: https://sgcg.es/articulos/2026/08/31/el-sol-verde/
El punto más alejado del eje de rotación terrestre
2026-08-30
Relativa a las estrellas fijas, la Tierra completa una rotación cada poco más de 86164 s. Relativo al centro de la Tierra, cada punto de la superficie terrestre se mueve con cierta rapidez debido a esta rotación. Esta rapidez es nula, naturalmente, en los polos geográficos (que están en el eje de rotación) y aumenta generalmente conforme el punto elegido se aproxima al ecuador. La topografía detallada dicta cuál es el punto en el que la rapidez es máxima; este punto está en la cima del Cayambe, un volcán de la República del Ecuador situado a la escasa latitud de 0°1′26,04″N con una elevación de 5790 m. A esta latitud que es prácticamente el mismísimo ecuador (el coseno de 0°1′26,04″ es 0,99999991, con lo que cometemos errores del orden de uno entre diez millones al asummir el ecuador exacto), el nivel del mar está a unos 6378,1 km y la distancia al eje de rotación terrestre es prácticamente eso más los 5790 m de elevación: 6383,9 km. Con una revolución cada 86164 s, la rapidez es de unos 465,5 m s⁻¹, unos 0,4 m s⁻¹ más que a nivel del mar en el ecuador. Si la única consideración fuera esta rapidez, la cima del Cayambe sería el mejor lugar para lanzar vehículos espaciales.
La cima del Everest es el punto de la Tierra con mayor elevación sobre el nivel del mar (8848,9 m), pero la mayor latitud (27°59′17″N) y la no esférica del geoide hacen que se mueva más despacio relativo al centro de la Tierra. Podemos hacer una aproximación bastante razonable (buena hasta tres significativas en el resultado final) si aproximamos el geoide como un elipsoide de revolución con un radio ecuatorial de 6378,1 km y un radio polar de 6356,8 km. A una latitud de 27°59′17″N, el radio del elipsoide es de √[(6378,1 km cos(27°59′17″))² + (6356,8 km sen(27°59′17″))² = 6373,4 km, con lo que la cima del Everest se encuentra a un radio de 6382,3 km y una distancia al eje de rotación terrestre de 6382,3 km cos(27°59′17″) = 5635,8 km. Con una revolución cada 8378,1 km, la rapidez es de unos 411 m s⁻¹, unos 54 m s⁻¹ menos que en el ecuador.

Ilustración (no a escala) de la distancia al eje de rotación
terrestre del Cayambe y del Everest.
Categorías: Física
Permalink: https://sgcg.es/articulos/2026/08/30/el-punto-mas-rapido-de-la-superficie-terrestre/
Personalización de los colores de los registros en Gnucash
2026-08-27
Es posible personalizar el aspecto del programa de
contabilidad Gnucash. En general,
responde al tema que hemos elegido y que podemos tener especificado en
nuestro fichero de configuración de GTK 3. Por ejemplo, digamos que
queremos emplear la versión oscura del tema Adwaita en nuestros
programas que usan GTK 3; el contenido de nuestro
fichero ~/.config/gtk-3.0/settings.ini puede ser así:
[Settings]
gtk-application-prefer-dark-theme=true
gtk-theme-name=Adwaita
Si nos limitamos a hacer esto, cambia en general el aspecto de Gnucash, pero los registros salen con el esquema de colores por defecto del programa, que es en un verde muy chillón para este tema:
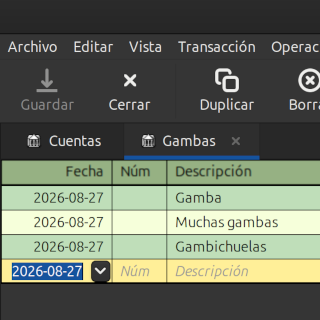
Captura de Gnucash con unos colores que no pegan.
Sucede que hay una opción que debemos deshabilitar si queremos que
los registros usen el tema global en vez del tema por defecto de
Gnucash. Esta opción es accesible desde la ventana de preferencias,
que se abre desde el menú Editar,
opción Preferencias. En la página Registro,
sección Gráficos, debemos desmarcar la
casilla Emplear tema de colores compilados en GnuCash.
Al hacer esto, los registros pasan a usar el tema global:
Captura de Gnucash con los colores del tema.
Aunque ahora hay cierta consistencia, hemos perdido la alternancia
de colores que guiaba la mirada al ir de un asiento a otro. Podemos
recuperarla editando una hoja de
estilo, ~/.config/gnucash/gtk-3.0.css. Los colores de
fondo alternantes son la propiedad background-color de
los elementos .gnc-class-user-register-primary
y .gnc-class-user-register-secondary. Además de esto,
puede interesarnos cambiar el fondo de los desgloses desplegados, que
son el elemento .gnc-class-register-split. Nuestra hoja
de estilo puede quedar así:
.gnc-class-user-register-primary {
  background-color: #1b1b1b;
}

.gnc-class-user-register-secondary {
  background-color: #2d2d2d;
}

.gnc-class-user-register-split {
  background-color: #353535;
}
El resultado es el siguiente:
Captura de Gnucash con los colores del tema y alternancia de
colores en los registros.
Categorías: Informática
Permalink: https://sgcg.es/articulos/2026/08/27/personalizacion-de-los-colores-de-los-registros-en-gnucash/
Suno, culpable de infringir derechos de autor en Alemania
2026-08-25
Hace un mes, Suno, una compañía que vende servicios de plagio de obras musicales mediante algoritmos de inteligencia artificial generativa, fue encontrada culpable de violar los derechos de autor gestionados por GEMA, la entidad de gestión alemana.
Más recientemente, Suno llegó a un acuerdo con el gigante alemán BMG para poder utilizar sus obras a cambio de una compensación económica.
Es intersante que, al menos en el momento de escribir este articulito, Suno anunciaba conservar los derechos de autor de las obras producidas con su plan gratuito.
Categorías: Actualidad
Permalink: https://sgcg.es/articulos/2026/08/25/suno-culpable-de-infringir-derechos-de-autor-en-alemania/
Sistema de detección de bazofIA que funciona con bazofIA clasifica como bazofIA lo opuesto a la bazofIA
2026-08-24
El sistema de detección de bazofIA o AI slop (que funciona mediante pura bazofIA, aparentemente) del portal de vídeo Youtube marcó hace unas semanas como bazofIA el canal de divulgación Kurzgesagt y penalizó su difusión como consecuencia de ello. El canal Kurzgesagt es fruto de la labor creativa de auténticos seres humanos, justo lo opuesto a la bazofIA. Aunque un canal tan grande como Kurzgesagt puede sobreponerse a esta situación, otros creadores menos populares pueden no tener la misma suerte.
Categorías: Actualidad
Desmontando un despropósito sobre la (no) deflactación del IRPF (5)
2026-08-18
Ayer echamos un vistazo inicial a una paparrucha sobre la (no) deflactación del IRPF con la inflación: alguien afirmaba que, aunque le han subido el salario en compensación de la inflación desde 2020, está perdiendo 400 € al mes frente a lo que ganaría si los impuestos y las cotizaciones se hubieran deflactado con la inflación. Como ya vimos hasta qué punto semejante escenario es un despropósito y ayer calculamos qué puede esperar un contribuyente típico y, finalmente, ayer sacamos unas curvas con lo que sucede con un amplio rango de salarios en la Comunidad de Madrid; hoy haremos lo propio ambientándonos en Castilla-La Mancha. Igual que ayer, usaremos datos de 2020 y de 2025.
Un contribuyente cualquiera
Supongamos nuestro contribuyente:
- Reside en Castilla-La Mancha (ancha es Castilla y calculamos lo que nos da la gana).
- Es auxiliar administrativo (tal que su base de cotización mensual mínima es la más baja).
- No tenía y no tiene derecho a ningún descuento en el IRPF más allá del de otros gastos deducibles de 2000 €, que se aplica a todos los contribuyentes.
- La inflación en estos años ha sido del 25 % y, por lo tanto, el salario ha subido un 25 % para compensar la inflación hasta los 23125 € anuales.
Tramos del IRPF estatal
Los tramos, que no han cambiado en estos años, son:
- 9,50 % hasta los 12450 € de base liquidable.
- 12,00 % desde los 12450 € de base liquidable hasta los 20200 €. Los primeros 12450 € han pagado 1182,75 €.
- 15.00 % desde los 20200 € de base liquidable hasta los 35200 €. Los primeros 20200 € han pagado 2112,75 €.
- 18,50 % desde los 35200 € de base liquidable hasta los 60000 €. Los primeros 35200 € han pagado 4362,75 €.
- 22,50 % desde los 60000 € de base liquidable hasta los 300000 €. Los primeros 60000 € han pagado 8950,75 €.
- 24,50 % a partir de los 300000 € de base liquidable. Los primeros 300000 € han pagado 62950,75 €.
Tramos del IRPF autonómico
Los tramos, que no han cambiado en estos años, son:
- 9,50 % hasta los 12450 € de base liquidable.
- 12,00 % desde los 12450 € de base liquidable hasta los 20200 €. Los primeros 12450 € han pagado 1182,75 €.
- 15.00 % desde los 20200 € de base liquidable hasta los 35200 €. Los primeros 20200 € han pagado 2112,75 €.
- 18,50 % desde los 35200 € de base liquidable hasta los 60000 €. Los primeros 35200 € han pagado 4362,75 €.
- 22,50 % a partir de los 60000 € de base liquidable. Los primeros 60000 € han pagado 8950,75 €.
Mínimo personal estatal
El mínimo personal estatal no ha cambiado y es de 5550 €. A este mínimo le corresponde una cuota estatal de 527,25 €.
Mínimo personal autonómico en 2020
El mínimo personal autonómico no ha cambiado y es de 5550 €. A este mínimo le corresponde una cuota estatal de 527,25 €.
Cotizaciones en 2020
La base mínima mensual era de 1050,00 € y la base máxima mensual era de 4070,10 €.
Los tipos eran un 4,70 % por contingencias comunes, un 1,55 % por desempleo y un 0,10 % por formación profesional.
Cotizaciones en 2025
La base mínima mensual era de 1381,20 € y la base máxima mensual era de 4909,50 €.
Los tipos eran un 4,70 % por contingencias comunes, un 1,55 % por desempleo, un 0,10 % por formación profesional y un 0,13 % por Mecanismo de Equidad Intergeneracional.
Curvas
Tomaremos el tipo efectivo como la proporción del total pagado por el contribuyente, suma de IRPF y cotizaciones sociales, sobre el salario bruto.
He aquí la diferencia entre el tipo efectivo en 2025 y el tipo efectivo en 2020 cuando se ha producido una subida salarial del 25 %:

Diferencia entre el tipo efectivo en 2025 y 2020 en Castilla-La
Mancha el tipo efectivo en 2020 cuando se ha producido una subida
salarial del 25 %.
He aquí la diferencia entre lo pagado cada mes en 2025 y 2020 cuando se ha producido una subida salarial del 25 %:

Diferencia entre lo pagado cada mes en 2025 y en 2020 en
Castilla-La Mancha cuando se ha producido una subida salarial del
25 %.
Categorías: Miscelánea
Desmontando un despropósito sobre la (no) deflactación del IRPF (4)
2026-08-17
Ayer echamos un vistazo inicial a una paparrucha sobre la (no) deflactación del IRPF con la inflación: alguien afirmaba que, aunque le han subido el salario en compensación de la inflación desde 2020, está perdiendo 400 € al mes frente a lo que ganaría si los impuestos y las cotizaciones se hubieran deflactado con la inflación. Como ya vimos hasta qué punto semejante escenario es un despropósito y ayer calculamos qué puede esperar un contribuyente típico, veamos hoy lo que sucede con un amplio rango de salarios. Usaremos datos de 2020 y de 2025.
Un contribuyente cualquiera
Supongamos nuestro contribuyente:
- Reside en Madrid (las mejores pérdidas de tiempo relacionadas con desinformaciones sobre los impuestos, las de Madrid).
- Es auxiliar administrativo (tal que su base de cotización mensual mínima es la más baja).
- No tenía y no tiene derecho a ningún descuento en el IRPF más allá del de otros gastos deducibles de 2000 €, que se aplica a todos los contribuyentes.
- La inflación en estos años ha sido del 25 % y, por lo tanto, el salario ha subido un 25 % para compensar la inflación hasta los 23125 € anuales.
Tramos del IRPF estatal
Los tramos, que no han cambiado en estos años, son:
- 9,50 % hasta los 12450 € de base liquidable.
- 12,00 % desde los 12450 € de base liquidable hasta los 20200 €. Los primeros 12450 € han pagado 1182,75 €.
- 15.00 % desde los 20200 € de base liquidable hasta los 35200 €. Los primeros 20200 € han pagado 2112,75 €.
- 18,50 % desde los 35200 € de base liquidable hasta los 60000 €. Los primeros 35200 € han pagado 4362,75 €.
- 22,50 % desde los 60000 € de base liquidable hasta los 300000 €. Los primeros 60000 € han pagado 8950,75 €.
- 24,50 % a partir de los 300000 € de base liquidable. Los primeros 300000 € han pagado 62950,75 €.
Tramos del IRPF autonómico en 2020
Los tramos son:
- 9,00 % hasta los 12450 € de base liquidable.
- 11,20 % desde los 12450 € de base liquidable hasta los 17707,20 €. Los primeros 12450 € han pagado 1120,50 €.
- 13,30 % desde los 17707,20 € de base liquidable hasta los 33007,20 €. Los primeros 17707,20 € han pagado 1709,31 €.
- 17,90 % desde los 33007,20 € de base liquidable hasta los 53407,29 €. Los primeros 33007,20 € han pagado 3744,21 €.
- 21,00 % a partir de los 53407,29 € de base liquidable. Los primeros 53407,29 € han pagado 7395,81 €.
Tramos del IRPF autonómico en 2025
Los tramos son:
- 8,50 % hasta los 13362,22 € de base liquidable.
- 10,70 % desde los 13362,22 € de base liquidable hasta los 19004,63 €. Los primeros 13362,22 € han pagado 1135,79 €.
- 12,80 % desde los 19004,63 € de base liquidable hasta los 35425,68 €. Los primeros 19004,63 € han pagado 1739,53 €.
- 17,40 % desde los 35425,68 € de base liquidable hasta los 57320,40 €. Los primeros 35425,68 € han pagado 3841,42 €.
- 20,50 % a partir de los 57320,40 € de base liquidable. Los primeros 57320,40 € han pagado 7651,10 €.
Mínimo personal estatal
El mínimo personal estatal no ha cambiado y es de 5550 €. A este mínimo le corresponde una cuota estatal de 527,25 €.
Mínimo personal autonómico en 2020
El mínimo personal autonómico era de 5550 €. A este mínimo le correspondía una cuota autonómica de 499,50 €.
Mínimo personal autonómico de 2025
El mínimo personal autonómico era de 5956,65. A este mínimo le corresponde una cuota autonómica de 506,32 €.
Cotizaciones en 2020
La base mínima mensual era de 1050,00 € y la base máxima mensual era de 4070,10 €.
Los tipos eran un 4,70 % por contingencias comunes, un 1,55 % por desempleo y un 0,10 % por formación profesional.
Cotizaciones en 2025
La base mínima mensual era de 1381,20 € y la base máxima mensual era de 4909,50 €.
Los tipos eran un 4,70 % por contingencias comunes, un 1,55 % por desempleo, un 0,10 % por formación profesional y un 0,13 % por Mecanismo de Equidad Intergeneracional.
Curvas
Tomaremos el tipo efectivo como la proporción del total pagado por el contribuyente, suma de IRPF y cotizaciones sociales, sobre el salario bruto.
He aquí la diferencia entre el tipo efectivo en 2025 y el tipo efectivo en 2020 cuando se ha producido una subida salarial del 25 %:

Diferencia entre el tipo efectivo en 2025 y el tipo efectivo en
2020 en la Comunidad de Madrid cuando se ha producido una subida
salarial del 25 %.
He aquí la diferencia entre lo pagado cada mes en 2025 y 2020 cuando se ha producido una subida salarial del 25 %:

Diferencia entre lo pagado cada mes en 2025 y en 2020 en la
Comunidad de Madrid cuando se ha producido una subida salarial del
25 %.
Categorías: Miscelánea
Desmontando un despropósito sobre la (no) deflactación del IRPF (3)
2026-08-16
Ayer echamos un vistazo inicial a una paparrucha sobre la (no) deflactación del IRPF con la inflación: alguien afirmaba que, aunque le han subido el salario en compensación de la inflación desde 2020, está perdiendo 400 € al mes frente a lo que ganaría si los impuestos y las cotizaciones se hubieran deflactado con la inflación. Como ya vimos hasta qué punto semejante escenario es un despropósito, echemos unos numerillos sobre qué puede esperar el contribuyente típico. Usaremos datos de 2020 y de 2025.
Un contribuyente cualquiera
Supongamos nuestro contribuyente:
- Reside en Madrid (las mejores trolas sobre los impuestos, las de Madrid).
- Cobraba 18500 € anuales en 2020.
- Cotizaba, por lo tanto, con una base mensual de 1541,67 €.
- No tenía y no tiene derecho a ningún descuento en el IRPF más allá del de otros gastos deducibles de 2000 €, que se aplica a todos los contribuyentes.
- La inflación en estos años ha sido del 25 % y, por lo tanto, el salario ha subido un 25 % para compensar la inflación hasta los 23125 € anuales.
- La base mensual de cotización en 2025 era, por lo tanto, de 1927,08 €.
Tramos del IRPF estatal
Los tramos no han cambiado en estos años. Los que nos interesan son:
- 9,5 % hasta los 12450 € de base liquidable.
- 12,0 % desde los 12450 € de base liquidable hasta los 20200 €. Los primeros 12450 € han pagado 1182,75 €.
Tramos del IRPF autonómico en 2020
Los tramos que nos interesan son:
- 9,0 % hasta los 12450 € de base liquidable.
- 11,2 % desde los 12450 € de base liquidable hasta los 17707,20 €. Los primeros 12450 € han pagado 1120,50 €.
- 13,3 % desde los 17707,20 € de base liquidable hasta los 33007,20 €. Los primeros 17707,20 € han pagado 1709,31 €.
Tramos del IRPF autonómico en 2025
Los tramos que nos interesan son:
- 8,5 % hasta los 13362,22 € de base liquidable.
- 10,7 % desde los 13362,22 € de base liquidable hasta los 19004,63 €. Los primeros 13362,22 € han pagado 1135,79 €.
- 12,8 % desde los 19004,63 € de base liquidable hasta los 35425,68 €. Los primeros 19004,63 € han pagado 1739,53 €.
Mínimo personal estatal
El mínimo personal estatal no ha cambiado y es de 5550 €. A este mínimo le corresponde una cuota estatal de 527,25 €.
Mínimo personal autonómico en 2020
El mínimo personal autonómico era de 5550 €. A este mínimo le correspondía una cuota autonómica de 499,50 €.
Mínimo personal autonómico de 2025
El mínimo personal autonómico era de 5956,65. A este mínimo le corresponde una cuota autonómica de 506,32 €.
Cotizaciones
La cotizaciones sociales han subido un poquito por encima del 25 % que subió el salario de este trabajador debido al Mecanismo de Equidad Intergeneracional:
- Con un 4,70 % en concepto de contingencias comunes, un 1,55 % en concepto de desempleo y un 0,10 % en concepto de formación profesional, el sujeto cotizaba originalmente 97,90 € al mes, es decir, 1174,80 € al año.
- Con un 4,70 % en concepto de contingencias comunes, un 1,55 % en concepto de desempleo, un 0,10 % en concepto de formación profesional y un 0,13 % en concepto de Mecanismo de Equidad Intergeneracional, el sujeto cotizaba en 2025 124,87 € al mes, es decir, 1498,44 € al año.
Unos pocos números
El salario en 2020 pagó un tipo efectivo 𝑇₁, entre IRPF y cotizaciones, igual a:
𝑇₁ = [1174,80 € + 1182,75 € + 0,120×(18500 €−1174,80 €−2000 €−12450 €) − 527,25 € + 1709,31 € + 0,133×(18500 €−1174,80 €−2000 €−17707,20 €) − 499,50 €] ⁄ 18500 € = 16,59 %.
El salario en 2025 pagó un tipo efectivo 𝑇₂, entre IRPF y cotizaciones, igual a:
𝑇₂ = [1498,44 € + 1182.75 € + 0.120×(23125 €−1498,44 €−2000 €−12450 €) − 527,25 € + 1739,53 € + 0,128×(23125 €−1498,44 €−2000 €−19004,63 €) − 506,32 €] ⁄ 23125 € = 18,72 %.
Es decir, el tipo efectivo sube poco más de un 2 % tras un aumento salarial del 25 % desde 2020. Los números precisos son diferentes en otras autonomías, con otros salarios y otras circunstancias personales, pero por lo general tienen un orden de magnitud de un punto porcentual.
La diferencia entre lo que pagó cada mes en 2025 el salario de 23125 € con un tipo efectivo 𝑇₂ y lo que habría pagado de haberse mantenido el tipo efectivo 𝑇₁ es de 41,05 €.
Si la Comunidad de Madrid no hubiera modificado los tramos y el mínimo personal del IRPF, el tipo efectivo en 2025 habría sido del 19,37 % y no del 18,72 %. La diferencia mensual habría sido entonces de 53,73 €.
Categorías: Miscelánea